Earn-out er earn-out - også selvom kreative købere kalder det noget andet
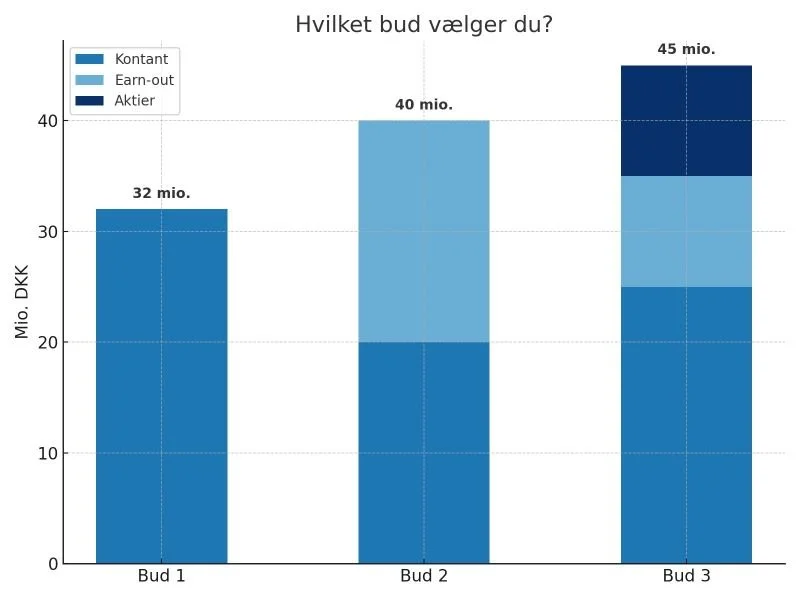
/Der er ikke noget usædvanligt i, at en virksomhedshandel indeholder andet end kontant betaling på closing. Tværtimod vil langt de fleste bud, vi ser i SMV-markedet, indeholde en eller flere komponenter, hvor en andel af købesummen først lander hos sælger senere.
Earn-out er den klassiske model, hvor en del af købesummen afhænger af virksomhedens udvikling efter overdragelsen, typisk bruttofortjeneste, EBITDA eller cashflow. Det er grundlæggende en risikodeling mellem køber og sælger og kan være en både relevant og fornuftig måde at bygge bro mellem forskellige forventninger til fremtiden.
Sælgerfinansiering er noget andet. Her er købesummen som udgangspunkt fastlagt, men sælger lader en del af den stå som et lån til køber, ofte fordi bank eller anden finansieringskilde kræver det for at få finansieringskabalen til at gå op. Sælger har altså stadig en risiko, men risikoen knytter sig til købers betalingsevne - ikke til, om virksomheden efterfølgende når et bestemt resultat.
Og så er der den konstruktion, vi møder stadig oftere: holdback.
Det lyder umiddelbart som en tredje kategori, og navnet har da også den umiskendelige fordel, at det er på engelsk. Men når man læser de konkrete vilkår, viser det sig ikke sjældent, at den tilbageholdte del af købesummen først frigives, hvis virksomheden efter closing når en bestemt økonomisk målsætning.
Og her bliver det interessant.
For hvis sælger først får en del af købesummen, når virksomheden leverer et på forhånd aftalt økonomisk resultat, er det svært at få øje på den principielle forskel fra en earn-out.
Købers risiko er reduceret, sælger bærer fortsat en del af risikoen for den fremtidige performance, og betalingen er betinget af netop denne performance.
Man kan selvfølgelig kalde det en holdback. Man kan formentlig også finde et endnu længere engelsk navn til det, hvis transaktionen har rådgivere nok.
Men substans ændrer sig som bekendt ikke nødvendigvis, fordi man skifter etiketten på emballagen.
Earn-outs kan være både rimelige og velbegrundede. Det samme kan reelle holdbacks, eksempelvis til afdækning af konkrete garantiforhold eller identificerede risici.
Men hvis en “holdback” alene frigives, når virksomheden rammer næste års EBITDA-budget, er der måske ingen grund til at opfinde en ny skuffe i M&A-kommoden.
Så er det bare en earn-out.